Долги Klarna сегодня активно обсуждаются в социальных сетях, но их часто недооценивают. Удобство покупок в рассрочку через Klarna заманивает прежде всего молодых людей в, казалось бы, бесконечную долговую спираль. Возможно, и у вас накапливаются счета Klarna, и вы, как и многие другие, оказались перед горой долгов. Но не волнуйтесь: с небольшой дисциплиной вы сможете выбраться из долгов.
В этой статье мы подробно рассмотрим феномен долгов Klarna и представим вам практические советы и стратегии, которые помогут выбраться из финансовых затруднений.
Что такое Klarna #
Klarna — это шведский поставщик финансовых услуг, предлагающий услуги онлайн-платежей и решения для оформления покупок в интернете. Компания предоставляет своим клиентам широкий спектр возможностей, в том числе мгновенный банковский перевод, оплату в рассрочку и покупку по счёту.
Благодаря своему слогану Покупай сейчас. Плати потом. Klarna добилась огромного охвата и побуждает многих потребителей совершать покупки в интернет-магазинах, не платя сразу. В свою очередь, у владельцев интернет-магазинов есть преимущество: Klarna берёт на себя неплатежи недобросовестных покупателей, поэтому продавцы электронной коммерции в любом случае получают свои деньги.
Возможность покупки в рассрочку может побудить вас купить больше, чем вы на самом деле можете себе позволить.
Как возникают долги Klarna #
Долги Klarna возникают, как только вы выбираете способы оплаты покупка по счёту или финансирование Klarna (покупка в рассрочку). В этом случае Klarna оплачивает стоимость купленных товаров за вас, а вы должны вернуть эту сумму в установленный срок.
Соблазн модели «купи сейчас, плати потом» быстрее, чем обычные способы оплаты, подталкивает к необдуманным покупкам, на которые у вас, возможно, вообще нет бюджета. Если вы часто платите через рассрочку Klarna, вы также рискуете потерять контроль над своими расходами.
Если в день платежа у вас не окажется достаточной ликвидности, штрафы за просрочку и высокие проценты по задолженности могут быстро увеличить долги Klarna. Так вы можете оказаться в долговой ловушке быстрее, чем кажется на первый взгляд.
Целевая группа покупок в рассрочку через Klarna #
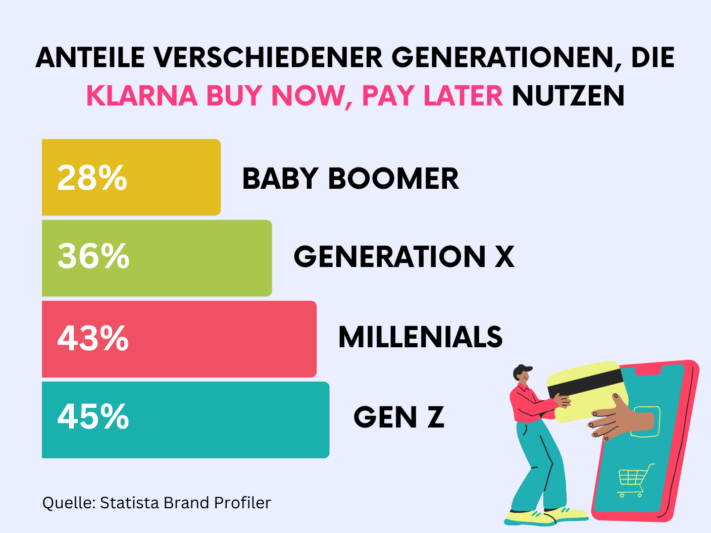
Рассрочкой Klarna пользуются самые разные люди, среди которых, согласно опросу, в основном молодые представители поколения Z и миллениалы. Эта возрастная группа ценит удобство и гибкость платёжных услуг Klarna, особенно возможность платить позже. Под хэштегом #KlarnaSchulden многие молодые люди делятся своими долгами Klarna в социальных сетях.
Примечательно, что, согласно исследованию Schufa Jugend-Finanzmonitor (молодёжного финансового монитора Schufa), девушки-подростки пользуются опцией «купи сейчас, плати потом» заметно чаще, чем их сверстники-юноши. Половина опрошенных девушек сообщает, что хотя бы раз откладывала покупку таким способом, тогда как среди юношей таких всего 38 процентов.
Что происходит, если у вас есть долги Klarna #
Если вы пропустили платёж в пользу Klarna, сначала вы получите три напоминания с комиссией 1,20 евро за каждое. Если вы не сможете заплатить к сроку, указанному в последнем напоминании, Klarna начнёт процедуру взыскания долга. С этого момента вы не сможете платить через Klarna, пока ваши долги не будут погашены.
Если вы по-прежнему не можете внести платёж, сумму можно разбить на дополнительные взносы, чтобы вы смогли её погасить. Однако в этом случае учтите, что рассрочка Klarna перестаёт быть бесплатной и облагается процентной ставкой 11,95 процента.
Риски и последствия долгов Klarna #
Долги Klarna означают не только непосредственную нагрузку в виде финансовых обязательств, но и долгосрочные риски, которые часто упускают из виду. Помимо упомянутых расходов на штрафы за напоминания и проценты, которые дополнительно увеличивают ваши долги, есть и другие последствия, о которых вам следует помнить. Если ваше дело передадут коллекторской компании, об этом также будет уведомлено бюро кредитных историй Schufa. Негативная запись в Schufa может значительно снизить вашу кредитоспособность, что затруднит не только получение новых кредитов, но и, например, поиск квартиры.
Кроме того, долги Klarna могут осложнить будущие покупки в интернете. Помимо блокировки вашего аккаунта Klarna, другие поставщики услуг также могут отказать вам в доступе, пока вы не погасите долги. Нельзя пренебрегать и психологической нагрузкой, которую влекут за собой долги. Постоянное финансовое давление может приводить к стрессу, страхам и тревогам, которые существенно снижают качество вашей жизни и самочувствие.
Как избавиться от долгов Klarna #
Столкнувшись с долгами Klarna, многие чувствуют себя беспомощными и подавленными. Однако есть конкретные шаги, которые вы можете предпринять, чтобы выйти из этой ситуации. Если вы выполните несколько важных пунктов и получите обзор своих финансов, вы сможете найти выход из долговой ловушки.
- Сократите расходы: Первый шаг к уменьшению долгов Klarna — больше не совершать покупки через Klarna. Важно свести расходы к минимуму и осознать, что каждая дополнительная покупка лишь увеличивает долговую нагрузку.
- Составьте обзор своих долгов: Точный обзор ваших долгов крайне важен. Запишите не только размер долгов, но и то, перед какими поставщиками у вас есть задолженность и под какую процентную ставку.
- Составьте план бюджета: Имея этот обзор, вы можете составить подробный план бюджета. Перечислите все свои доходы и расходы и определите области, где можно сократить траты. Также подумайте, как можно увеличить доходы. Надёжный план бюджета имеет решающее значение для того, чтобы взять финансы под контроль.
- Погасите долги: За счёт финансового излишка, который вы получите благодаря сокращению расходов или увеличению доходов, вы можете теперь приступить к погашению долгов. Договоритесь с Klarna об условиях погашения, которые будут вам по силам. При этом в первую очередь погашайте долги с более высокими процентными ставками, чтобы в долгосрочной перспективе минимизировать расходы на проценты.
Если вы чувствуете себя совершенно подавленным и не имеете чёткого представления о своих финансах, не стесняйтесь обратиться за профессиональной помощью. Консультант по долгам поможет вам разработать план, чтобы снова взять финансы под контроль и в долгосрочной перспективе справиться с долгами Klarna.
Консультанты по долгам могут вести переговоры с кредиторами, чтобы договориться о графиках платежей. Самое главное — посмотреть на ситуацию трезво, чтобы преодолеть прокрастинацию и выработать другие привычки.
Как избежать долгов #
Чтобы избежать долгов в будущем и создать прочный финансовый фундамент, вам стоит применять несколько проверенных стратегий. Здесь необходимы регулярно составляемый бюджет и последовательный контроль своих расходов. Так вы сохраните обзор своего финансового положения и сможете сократить ненужные траты.
Также желательно не поддаваться чрезмерному влиянию рекламных обещаний и заманчивых предложений. Часто рекламируют товары или услуги, которые на самом деле не нужны. Принимайте рациональные решения и покупайте только то, что вам действительно необходимо. Кроме того, создание финансовой подушки на непредвиденные расходы может повысить вашу финансовую безопасность и избавить вас от необходимости в экстренной ситуации прибегать к кредитам или рассрочке.
Сама Klarna также предлагает возможность устанавливать бюджеты, чтобы держать расходы под контролем. Кроме того, вы можете отказаться от рассрочки и платить только по предоплате или через мгновенный банковский перевод, чтобы тратить лишь те деньги, которые у вас уже есть.
Бюджетная книга от SeaTable #
Хорошо структурированная бюджетная книга чрезвычайно полезна для подробного учёта и анализа расходов. SeaTable предлагает бесплатный шаблон, с помощью которого вы сможете держать свои финансовые дела под контролем, не теряя обзора.
С помощью планировщика бюджета SeaTable вы можете легко фиксировать все свои расходы и доходы и рассчитывать бюджет. Разделяйте разовые расходы и регулярные затраты, чтобы получить чёткую картину. Будь то ежемесячно списываемые стриминговые сервисы или спонтанный досуг — всё это можно внести в планировщик бюджета. Так вы сможете анализировать своё потребительское поведение и выявлять потенциал для экономии.
Благодаря удобному календарю вы также можете следить за сроками оплаты определённых расходов, чтобы не пропустить ни один срок платежа и не столкнуться с неожиданными списаниями.
Попрощайтесь с долгами Klarna, эффективно управляя финансами и контролируя расходы. Для этого вам нужно лишь бесплатно зарегистрироваться в SeaTable, создать новую базу данных с помощью шаблона и затем ввести свои собственные данные.