Actualmente se habla mucho de las deudas con Klarna en las redes sociales y, sin embargo, a menudo se subestiman. La comodidad de la compra a plazos de Klarna atrae sobre todo a los más jóvenes a una espiral de deudas que parece no tener fin. Tal vez sus facturas de Klarna también se estén acumulando y usted, como muchos otros, se enfrente a una montaña de deudas. Pero no se preocupe: con un poco de disciplina puede salir de las deudas.
En esta entrada del blog analizaremos en profundidad el fenómeno de las deudas con Klarna y le presentaremos consejos y estrategias prácticos para salir de su apuro financiero.
Qué es Klarna #
Klarna es un proveedor sueco de servicios financieros que ofrece servicios de pago en línea y soluciones para gestionar compras en línea. La empresa ofrece a sus clientes una amplia gama de opciones, entre ellas la transferencia bancaria instantánea, el pago a plazos y la compra a cuenta (con factura).
Con su lema Compra ahora. Paga después., Klarna ha conseguido un enorme alcance y anima así a muchos consumidores a comprar en tiendas en línea sin tener que pagar de inmediato. Los operadores de tiendas en línea, por su parte, tienen la ventaja de que Klarna asume los impagos de los compradores morosos, de modo que los comerciantes de comercio electrónico cobran su dinero en cualquier caso.
La posibilidad de comprar a plazos puede llevarle a comprar más de lo que realmente puede permitirse.
Cómo surgen las deudas con Klarna #
Las deudas con Klarna surgen en cuanto usted opta por los métodos de pago compra a cuenta (con factura) o financiación de Klarna (compra a plazos). En este caso, Klarna le adelanta el importe de los productos adquiridos y usted debe devolverlo dentro de un plazo determinado.
El atractivo del modelo «compre ahora, pague después» lleva más rápidamente que los métodos de pago habituales a hacer compras impulsivas para las que quizá ni siquiera tenga presupuesto. Si paga con frecuencia mediante la compra a plazos de Klarna, además corre el riesgo de perder el control de sus gastos.
Si en la fecha de vencimiento no dispone de liquidez suficiente, las comisiones por demora y los elevados intereses deudores pueden hacer que las deudas con Klarna crezcan rápidamente. De este modo, puede caer en la trampa de las deudas más rápido de lo que parece a primera vista.
El grupo destinatario de la compra a plazos de Klarna #
La compra a plazos de Klarna la utiliza un variado abanico de personas, entre las que se encuentran, según una encuesta, sobre todo jóvenes de la generación Z y millennials. Este grupo de edad aprecia la comodidad y la flexibilidad de los servicios de pago de Klarna, especialmente la opción de pagar más tarde. Bajo el hashtag #KlarnaSchulden, muchos jóvenes comparten sus deudas con Klarna en las redes sociales.
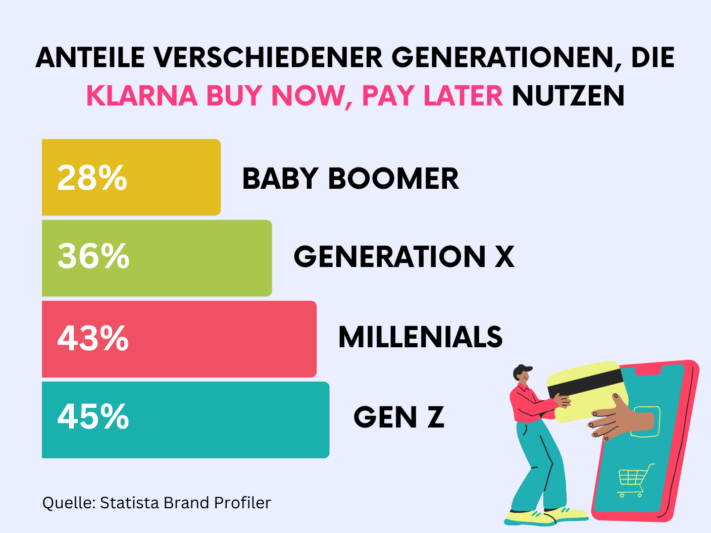
Llama la atención que, según un estudio del Schufa Jugend-Finanzmonitor, las adolescentes recurren a la opción de «compre ahora, pague después» con mucha más frecuencia que sus coetáneos varones. La mitad de las encuestadas afirma haber aplazado ya una compra de este modo al menos una vez, frente a solo el 38 por ciento de los adolescentes varones.
Qué ocurre si tiene deudas con Klarna #
Si ha dejado de pagar un importe a Klarna, primero recibirá tres recordatorios con un recargo de 1,20 euros cada uno. Si no puede pagar antes de la fecha de vencimiento del último recordatorio, Klarna iniciará un procedimiento de cobro de deudas. A partir de ese momento, ya no podrá pagar con Klarna hasta que haya saldado sus deudas.
Si aun así no puede hacer frente al pago, el importe puede fraccionarse en más plazos para que pueda devolverlo. En este caso, sin embargo, tenga en cuenta que los préstamos a plazos de Klarna ya no son gratuitos y devengan un interés del 11,95 por ciento.
Riesgos y consecuencias de las deudas con Klarna #
Las deudas con Klarna no solo suponen la carga inmediata de obligaciones financieras, sino también riesgos a largo plazo que a menudo se pasan por alto. Además de los costes ya mencionados por recordatorios e intereses, que aumentan aún más su deuda, hay otras consecuencias que debe tener en cuenta. Si su caso pasa a manos de una empresa de cobro de deudas, también se informa a Schufa (la central de información crediticia alemana). Una anotación negativa en la Schufa puede reducir considerablemente su solvencia, lo que dificulta la obtención de nuevos préstamos y también, por ejemplo, la búsqueda de vivienda.
Además, las deudas con Klarna pueden dificultar sus futuras compras en línea. Además del bloqueo de su cuenta de Klarna, otros proveedores de servicios también pueden denegarle el acceso hasta que salde sus deudas. Otro aspecto que no debe descuidarse es la carga psicológica que conllevan las deudas. La presión financiera constante puede provocar estrés, ansiedad y preocupaciones que afectan considerablemente a su calidad de vida y a su bienestar.
Cómo deshacerse de las deudas con Klarna #
Ante las deudas con Klarna, muchos se sienten impotentes y abrumados. Pero hay pasos concretos que puede dar para salir de esta situación. Si sigue algunos puntos importantes y se hace una idea clara de sus finanzas, podrá encontrar la salida de la trampa de las deudas.
- Reducir los gastos: El primer paso para reducir las deudas con Klarna es no volver a hacer compras a través de Klarna. Es importante que reduzca al mínimo sus gastos y sea consciente de que cada compra adicional solo aumenta la carga de su deuda.
- Obtener una visión general de las deudas: Es imprescindible tener una visión precisa de sus deudas. Anote no solo el importe de sus deudas, sino también con qué proveedores las tiene y a qué tipo de interés.
- Elaborar un plan presupuestario: Con esta visión de conjunto, ya puede elaborar un plan presupuestario detallado. Enumere todos sus ingresos y gastos e identifique las áreas en las que puede reducir gastos. Piense también en cómo puede aumentar sus ingresos. Un plan presupuestario sólido es decisivo para tener sus finanzas bajo control.
- Pagar las deudas: Con el excedente financiero que consiga reduciendo gastos o aumentando ingresos, ya puede hacer frente a sus deudas. Negocie con Klarna y acuerde unas condiciones de devolución que pueda asumir. Dé prioridad a las deudas con tipos de interés más altos para minimizar los costes por intereses a largo plazo.
Si se siente completamente abrumado y no tiene una visión clara de sus finanzas, no dude en buscar ayuda profesional. Un asesoramiento sobre deudas puede ayudarle a desarrollar un plan para volver a controlar sus finanzas y superar a largo plazo las deudas con Klarna.
Los asesores de deudas pueden negociar con los acreedores para acordar planes de pago. Lo más importante es afrontar la situación para superar la procrastinación y establecer otros hábitos.
Cómo evitar las deudas #
Para evitar deudas futuras y crear una base financiera sólida, debería aplicar algunas estrategias de eficacia probada. Un presupuesto elaborado con regularidad y un seguimiento constante de sus gastos son imprescindibles. Así mantendrá una visión general de su situación financiera y podrá reducir al mínimo los gastos innecesarios.
Además, es aconsejable no dejarse influir demasiado por las promesas publicitarias y las ofertas tentadoras. A menudo se anuncian productos o servicios que en realidad no son necesarios. Tome decisiones racionales y compre solo lo que realmente necesite. Asimismo, crear un fondo de emergencia para gastos imprevistos puede aumentar su seguridad financiera y evitar que, en caso de apuro, tenga que recurrir a préstamos o pagos a plazos.
Además, la propia Klarna ofrece la posibilidad de fijar presupuestos para mantener sus gastos bajo control. También puede renunciar a los pagos a plazos y pagar únicamente por adelantado o mediante transferencia bancaria instantánea, para asegurarse de gastar solo el dinero que ya tiene.
Libro de presupuesto de SeaTable #
Un libro de presupuesto bien estructurado es extremadamente útil para registrar y analizar sus gastos en detalle. SeaTable ofrece una plantilla gratuita con la que podrá mantener sus asuntos financieros bajo control sin perder la visión de conjunto.
Con el planificador de presupuestos de SeaTable puede registrar fácilmente todos sus gastos e ingresos y calcular su presupuesto. Distinga entre gastos puntuales y costes regulares para tener una visión clara. Tanto si se trata de servicios de streaming con cargo mensual como de actividades de ocio espontáneas, puede anotarlo todo en su planificador de presupuestos. De este modo podrá analizar su comportamiento de consumo e identificar su potencial de ahorro.
Gracias al práctico calendario, también puede controlar la fecha de vencimiento de determinados gastos para no incumplir ningún plazo de pago y no verse sorprendido por cargos inesperados.
Despídase de sus deudas con Klarna gestionando sus finanzas de forma eficaz y llevando un control de sus gastos. Para ello, solo tiene que registrarse gratis en SeaTable, crear una nueva base de datos con la plantilla y, a continuación, introducir sus propios datos.
TAGS: Vida Cotidiana Y Ocio