As dívidas Klarna são atualmente muito discutidas nas redes sociais e, no entanto, são frequentemente subestimadas. A comodidade da compra a prestações Klarna atrai sobretudo os jovens para uma espiral de dívidas aparentemente interminável. Talvez as suas faturas Klarna também se estejam a acumular e, como muitos outros, esteja a enfrentar uma montanha de dívidas. Mas não se preocupe: com um pouco de disciplina, pode livrar-se das dívidas.
Nesta publicação do blogue, vamos analisar em profundidade o fenómeno das dívidas Klarna e apresentar-lhe dicas e estratégias práticas para sair da sua situação financeira difícil.
O que é a Klarna #
A Klarna é um prestador de serviços financeiros sueco que oferece serviços de pagamento online e soluções para o processamento de compras online. A empresa oferece aos seus clientes uma vasta gama de opções, entre as quais a transferência bancária imediata, o pagamento em prestações e a compra por fatura.
Com o seu slogan Compre agora. Pague depois., a Klarna alcançou um enorme alcance e incentiva assim muitos consumidores a fazerem compras em lojas online sem terem de pagar de imediato. Os operadores de lojas online, por sua vez, têm a vantagem de a Klarna assumir os incumprimentos de pagamento dos compradores em falta, de modo que os comerciantes de comércio eletrónico recebem o seu dinheiro em qualquer caso.
A possibilidade de comprar em prestações pode levá-lo a comprar mais do que realmente pode pagar.
Como surgem as dívidas Klarna #
As dívidas Klarna surgem a partir do momento em que opta pelos métodos de pagamento compra por fatura ou financiamento Klarna (compra a prestações). Neste caso, a Klarna adianta-lhe o montante dos produtos adquiridos e o cliente deve reembolsá-lo num determinado prazo.
A tentação do modelo «compre agora, pague depois» leva-o, mais rapidamente do que os métodos de pagamento habituais, a fazer compras irrefletidas para as quais talvez nem sequer tenha orçamento. Se pagar frequentemente a prestações com a Klarna, corre também o risco de perder o controlo das suas despesas.
Se, na data de vencimento, não tiver liquidez suficiente, as taxas de mora e os juros devedores elevados podem fazer com que as dívidas Klarna aumentem rapidamente. Desta forma, pode cair na armadilha do endividamento mais depressa do que parece à primeira vista.
O grupo-alvo da compra a prestações Klarna #
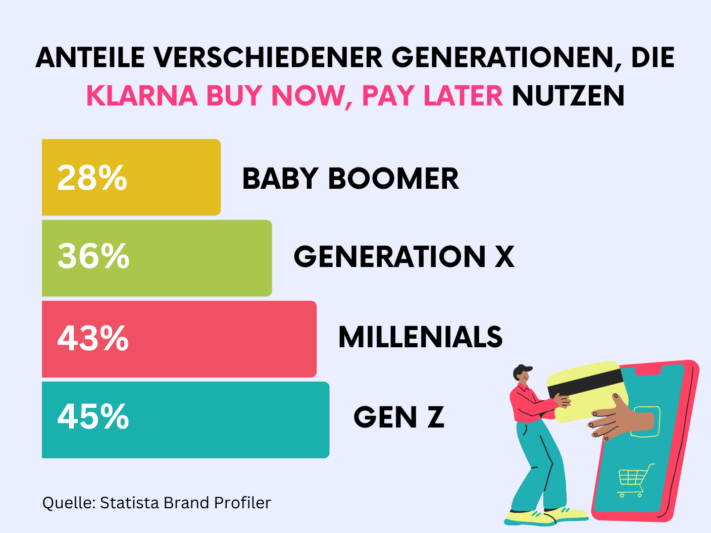
A compra a prestações Klarna é utilizada por um leque diversificado de pessoas, entre as quais, de acordo com um inquérito, sobretudo jovens da geração Z e millennials. Este grupo etário aprecia a conveniência e a flexibilidade dos serviços de pagamento da Klarna, especialmente a possibilidade de pagar mais tarde. Sob a hashtag #KlarnaSchulden, muitos jovens partilham as suas dívidas Klarna nas redes sociais.
Curiosamente, um estudo do Schufa Jugend-Finanzmonitor (monitor financeiro dos jovens da Schufa) revela que as jovens do sexo feminino utilizam a opção «compre agora, pague depois» com muito mais frequência do que os seus pares do sexo masculino. Metade das inquiridas afirma já ter adiado uma compra desta forma pelo menos uma vez, em comparação com apenas 38 por cento dos adolescentes do sexo masculino.
O que acontece se tiver dívidas Klarna #
Se falhou um pagamento à Klarna, receberá primeiro três avisos com uma taxa de 1,20 euros cada. Se não conseguir pagar até à data de vencimento do último aviso, a Klarna iniciará um processo de cobrança de dívidas. A partir desse momento, deixa de poder pagar com a Klarna até que as suas dívidas sejam liquidadas.
Se, mesmo assim, não conseguir efetuar o pagamento, o montante pode ser dividido em mais prestações para lhe permitir o reembolso. Neste caso, porém, tenha em conta que os créditos a prestações da Klarna deixam de ser gratuitos e estão sujeitos a uma taxa de juro de 11,95 por cento.
Riscos e consequências das dívidas Klarna #
As dívidas Klarna não implicam apenas o peso imediato das obrigações financeiras, mas também riscos a longo prazo que são frequentemente ignorados. Para além dos já mencionados custos com taxas de aviso e juros, que aumentam ainda mais a sua dívida, há outras consequências que deve ter em conta. Se o seu caso for entregue a uma empresa de cobrança de dívidas, a Schufa (a central de informação de crédito alemã) também será informada. Um registo negativo na Schufa pode baixar significativamente a sua solvabilidade, dificultando a obtenção de novos empréstimos, mas também, por exemplo, a procura de casa.
Para além disso, as dívidas Klarna podem tornar as futuras compras online mais difíceis. Para além do bloqueio da sua conta Klarna, outros prestadores de serviços podem também recusar-lhe o acesso até que as suas dívidas sejam saldadas. Outro aspeto que não deve ser descurado é a pressão psicológica que o endividamento acarreta. A pressão financeira constante pode provocar stress, ansiedade e preocupações que afetam significativamente a sua qualidade de vida e o seu bem-estar.
Como se livrar das dívidas Klarna #
Confrontados com as dívidas Klarna, muitos sentem-se desamparados e sobrecarregados. No entanto, há medidas concretas que pode tomar para sair desta situação. Seguindo alguns pontos importantes e tendo uma visão geral das suas finanças, pode encontrar o caminho para sair da armadilha do endividamento.
- Reduzir as despesas: O primeiro passo para reduzir as dívidas Klarna é deixar de fazer compras através da Klarna. É importante minimizar as suas despesas e ter consciência de que cada compra adicional apenas aumentará o peso da dívida.
- Obter uma visão geral das dívidas: É essencial ter uma visão geral exata das suas dívidas. Anote não só o montante das suas dívidas, mas também junto de que prestadores está endividado e a que taxa de juro.
- Criar um plano orçamental: Com esta visão geral, pode agora criar um plano orçamental pormenorizado. Faça uma lista de todas as suas receitas e despesas e identifique as áreas em que pode reduzir as despesas. Deve também pensar em como pode aumentar as suas receitas. Um plano orçamental sólido é fundamental para controlar as suas finanças.
- Pagar as dívidas: Com o excedente financeiro obtido através da redução das despesas ou do aumento das receitas, pode agora começar a saldar as suas dívidas. Negoceie com a Klarna e acorde condições de reembolso que sejam comportáveis para si. Dê prioridade às dívidas com taxas de juro mais elevadas para minimizar os custos com juros a longo prazo.
Se se sentir completamente sobrecarregado e não tiver uma visão clara das suas finanças, não hesite em procurar ajuda profissional. Um aconselhamento em matéria de dívidas pode ajudá-lo a desenvolver um plano para voltar a controlar as suas finanças e a gerir as dívidas Klarna a longo prazo.
Os consultores de dívidas podem negociar com os credores para acordar planos de pagamento. O mais importante é encarar a situação de frente para superar a procrastinação e estabelecer outros hábitos.
Como evitar o endividamento #
Para evitar dívidas futuras e criar uma base financeira sólida, deve aplicar algumas estratégias testadas e comprovadas. Um orçamento elaborado regularmente e um controlo rigoroso das suas despesas são essenciais. Assim, mantém uma visão geral da sua situação financeira e pode minimizar as despesas desnecessárias.
É também aconselhável não se deixar influenciar demasiado por promessas publicitárias e ofertas tentadoras. Muitas vezes, são anunciados produtos ou serviços que não são realmente necessários. Tome decisões racionais e compre apenas o que realmente precisa. Além disso, constituir um fundo de emergência para despesas imprevistas pode aumentar a sua segurança financeira e evitar que tenha de recorrer a empréstimos ou ao pagamento em prestações em caso de necessidade.
A própria Klarna oferece ainda a possibilidade de definir orçamentos para manter as suas despesas sob controlo. Em alternativa, pode optar por não pagar em prestações e pagar apenas antecipadamente ou por transferência bancária imediata, para garantir que só gasta o dinheiro que já tem.
Livro de orçamento da SeaTable #
Um livro de orçamento bem estruturado é extremamente útil para registar e analisar as suas despesas em pormenor. A SeaTable oferece um modelo gratuito que lhe permite manter os seus assuntos financeiros sob controlo sem perder a visão geral.
Com o planeador de orçamento da SeaTable, pode registar facilmente todas as suas despesas e receitas e calcular o seu orçamento. Faça a distinção entre despesas pontuais e custos regulares para obter uma visão geral clara. Quer se trate de serviços de streaming debitados mensalmente ou de atividades de lazer espontâneas, pode introduzir tudo no seu planeador de orçamento. Desta forma, pode analisar o seu comportamento de consumo e identificar o seu potencial de poupança.
Graças ao prático calendário, pode também vigiar a data de vencimento de determinadas despesas para não perder nenhum prazo de pagamento e não ser surpreendido por débitos inesperados.
Diga adeus às suas dívidas Klarna gerindo eficazmente as suas finanças e controlando as suas despesas. Para isso, basta registar-se gratuitamente na SeaTable, criar uma nova base de dados com o modelo e, em seguida, introduzir os seus próprios dados.
TAGS: Vida Cotidiana E Lazer