Les dettes Klarna sont actuellement très présentes sur les réseaux sociaux et pourtant souvent sous-estimées. Le confort de l’achat en plusieurs fois Klarna attire surtout les jeunes dans une spirale de dettes apparemment sans fin. Peut-être que chez vous aussi, les factures Klarna s’accumulent et que vous vous retrouvez, comme beaucoup d’autres, devant une montagne de dettes. Mais ne vous inquiétez pas : avec un peu de discipline, vous pouvez vous sortir de vos dettes.
Dans cet article de blog, nous allons nous pencher en détail sur le phénomène des dettes Klarna et vous présenter des conseils et des stratégies pratiques pour vous sortir de vos difficultés financières.
Ce qu’est Klarna #
Klarna est un prestataire de services financiers suédois qui propose des services de paiement en ligne et des solutions de règlement des achats en ligne. L’entreprise met à la disposition de ses clients un large éventail de possibilités, entre autres le virement immédiat, le paiement en plusieurs fois et l’achat sur facture.
Avec son slogan Achetez maintenant. Payez plus tard., Klarna a atteint une énorme portée et encourage ainsi de nombreux consommateurs à effectuer des achats dans des boutiques en ligne sans devoir payer immédiatement. De leur côté, les gérants de boutiques en ligne ont l’avantage que Klarna prend en charge les défauts de paiement des acheteurs en retard, de sorte que les e-commerçants reçoivent leur argent quoi qu’il arrive.
La possibilité d’acheter en plusieurs fois peut vous inciter à acheter plus que ce que vous pouvez réellement vous permettre.
Comment naissent les dettes Klarna #
Les dettes Klarna apparaissent dès que vous optez pour les modes de paiement achat sur facture ou financement Klarna (achat en plusieurs fois). Dans ce cas, Klarna vous avance le montant des produits achetés et vous devez rembourser ce montant dans un certain délai.
La tentation du modèle Buy now, pay later incite plus vite que les modes de paiement habituels à faire des achats irréfléchis pour lesquels on n’a peut-être même pas de budget. Si vous payez souvent avec l’achat en plusieurs fois Klarna, vous risquez en outre de perdre le contrôle de vos dépenses.
Si vous ne disposez pas de suffisamment de liquidités à la date d’échéance, les frais de retard et les intérêts débiteurs élevés peuvent rapidement faire gonfler les dettes Klarna. Ainsi, vous vous retrouvez plus vite dans le piège de l’endettement qu’il n’y paraît à première vue.
Le groupe cible de l’achat en plusieurs fois Klarna #
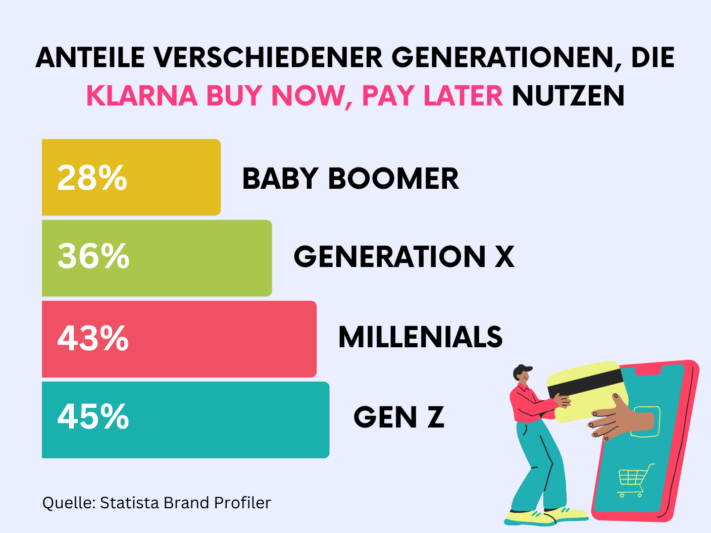
L’achat en plusieurs fois Klarna est utilisé par un éventail varié de personnes, dont, selon une enquête, surtout les jeunes de la génération Z et les millennials. Ce groupe d’âge apprécie la commodité et la flexibilité des services de paiement Klarna, notamment la possibilité de payer plus tard. Sous le hashtag #KlarnaSchulden, de nombreux jeunes partagent leurs dettes Klarna sur les réseaux sociaux.
Il est remarquable qu’une étude du Schufa Jugend-Finanzmonitor (moniteur financier des jeunes de la Schufa) montre que les adolescentes utilisent nettement plus souvent l’option « Buy now, pay later » que leurs camarades masculins. La moitié des jeunes femmes interrogées déclarent avoir déjà reporté au moins une fois un achat de cette manière, contre 38 % seulement des jeunes hommes.
Que se passe-t-il si l’on a des dettes Klarna #
Si vous avez omis d’effectuer un paiement à Klarna, vous recevrez d’abord trois rappels avec des frais de 1,20 euro chacun. Si vous ne pouvez pas payer avant la date d’échéance du dernier rappel, Klarna engage une procédure de recouvrement. À partir de ce moment, vous ne pouvez plus payer avec Klarna jusqu’à ce que vos dettes soient réglées.
Si vous ne pouvez toujours pas effectuer le paiement, le montant peut être réparti sur d’autres versements afin de vous permettre de rembourser. Dans ce cas, il faut toutefois noter que les crédits en plusieurs fois de Klarna ne sont plus gratuits et sont assortis d’un taux d’intérêt de 11,95 %.
Risques et conséquences des dettes Klarna #
Les dettes Klarna ne représentent pas seulement le fardeau immédiat des obligations financières, mais aussi des risques à long terme qui sont souvent négligés. Outre les coûts déjà mentionnés dus aux frais de rappel et aux intérêts, qui augmentent encore vos dettes, il y a d’autres conséquences auxquelles vous devez réfléchir. Si votre dossier est confié à une société de recouvrement, la Schufa (l’agence allemande d’évaluation du crédit) en est également informée. Une inscription négative à la Schufa peut dégrader considérablement votre solvabilité, ce qui rend plus difficile l’obtention de nouveaux crédits, mais aussi, par exemple, la recherche d’un logement.
En outre, les dettes Klarna peuvent rendre vos futurs achats en ligne plus difficiles. Outre le blocage de votre compte Klarna, d’autres prestataires peuvent également vous refuser l’accès jusqu’à ce que vos dettes soient réglées. Un aspect à ne pas négliger est aussi la charge psychologique que les dettes engendrent. La pression financière constante peut entraîner du stress, de l’anxiété et des soucis qui affectent considérablement votre qualité de vie et votre bien-être.
Comment se débarrasser de ses dettes Klarna #
Confrontés aux dettes Klarna, beaucoup se sentent impuissants et dépassés. Pourtant, il existe des mesures concrètes que vous pouvez prendre pour vous sortir de cette situation. En suivant quelques points importants et en faisant le point sur vos finances, vous pouvez vous sortir du piège de l’endettement.
- Réduire les dépenses : La première étape pour réduire les dettes Klarna est de ne plus faire d’achats via Klarna. Il est important de limiter vos dépenses au minimum et de prendre conscience que chaque achat supplémentaire ne fait qu’alourdir le poids de la dette.
- Obtenir une vue d’ensemble des dettes : Il est indispensable d’avoir un aperçu précis de vos dettes. Notez non seulement le montant de vos dettes, mais aussi auprès de quels prestataires vous êtes endetté et à quel taux d’intérêt.
- Établir un budget : Grâce à cette vue d’ensemble, vous pouvez maintenant établir un budget détaillé. Listez tous vos revenus et toutes vos dépenses et identifiez les domaines dans lesquels vous pouvez réduire les dépenses. Réfléchissez également à la manière dont vous pouvez augmenter vos revenus. Un budget solide est essentiel pour maîtriser vos finances.
- Rembourser les dettes : Avec l’excédent financier que vous dégagez en réduisant vos dépenses ou en augmentant vos revenus, vous pouvez maintenant vous attaquer à vos dettes. Négociez avec Klarna et convenez de modalités de remboursement qui vous conviennent. Ce faisant, donnez la priorité aux dettes assorties des taux d’intérêt les plus élevés afin de minimiser les frais d’intérêts à long terme.
Si vous vous sentez complètement dépassé et que vous n’avez pas une vision claire de vos finances, n’hésitez pas à faire appel à une aide professionnelle. Un conseiller en gestion de dettes peut vous aider à élaborer un plan pour reprendre le contrôle de vos finances et venir à bout des dettes Klarna à long terme.
Les conseillers en gestion de dettes peuvent négocier avec les créanciers afin de convenir de plans de paiement. L’essentiel est de regarder la situation en face afin de vaincre la procrastination et d’adopter d’autres habitudes.
Comment éviter les dettes #
Pour éviter de vous endetter à l’avenir et établir une base financière solide, vous devriez appliquer quelques stratégies éprouvées. Un budget établi régulièrement et un suivi rigoureux de vos dépenses sont indispensables à cet égard. Cela vous permettra de garder une vue d’ensemble de votre situation financière et de limiter les dépenses inutiles.
Il est également conseillé de ne pas trop vous laisser influencer par les promesses publicitaires et les offres alléchantes. Souvent, on fait la promotion de produits ou de services qui ne sont en fait pas nécessaires. Prenez des décisions rationnelles et n’achetez que ce dont vous avez vraiment besoin. En outre, constituer une épargne de précaution pour les dépenses imprévues peut renforcer votre sécurité financière et vous éviter de devoir recourir à des crédits ou à des paiements échelonnés en cas de coup dur.
Klarna elle-même vous offre en outre la possibilité de définir des budgets afin de garder le contrôle de vos dépenses. Vous pouvez également renoncer aux paiements échelonnés et ne payer que par paiement anticipé ou par virement immédiat, pour être sûr de ne dépenser que l’argent que vous possédez déjà.
Livre de comptes de SeaTable #
Un livre de comptes bien structuré est extrêmement utile pour enregistrer et analyser vos dépenses en détail. SeaTable propose un modèle gratuit qui vous permet de garder le contrôle de vos affaires financières sans perdre la vue d’ensemble.
Avec le planificateur de budget de SeaTable, vous pouvez facilement saisir toutes vos dépenses et recettes et calculer votre budget. Faites la distinction entre les dépenses ponctuelles et les dépenses régulières afin d’avoir une vue d’ensemble claire. Qu’il s’agisse de services de streaming prélevés mensuellement ou d’activités de loisirs spontanées, vous pouvez tout inscrire dans votre planificateur de budget. De cette manière, vous pouvez analyser vos habitudes de consommation et identifier votre potentiel d’économies.
Grâce au calendrier pratique, vous pouvez également garder un œil sur la date d’échéance de certaines dépenses afin de ne pas manquer une échéance de paiement et de ne pas être surpris par des prélèvements imprévus.
Dites adieu à vos dettes Klarna en gérant efficacement vos finances et en gardant un œil sur vos dépenses. Pour cela, il vous suffit de vous inscrire gratuitement sur SeaTable, de créer une nouvelle base de données à l’aide du modèle et d’y saisir ensuite vos propres données.
TAGS: Vie Quotidienne